令和8年度税制改正で少額減価償却資産の基準額が40万円未満に
― 固定資産税の特例と併用できるケースも ―
1.少額減価償却資産の特例が「40万円未満」に拡大
中小企業者等の少額減価償却資産の取得価額の損金算入の特例は、青色申告を行う一定の中小企業者等が、対象となる減価償却資産を取得して事業の用に供した場合に、その取得価額の全額を損金または必要経費に算入できる制度です。
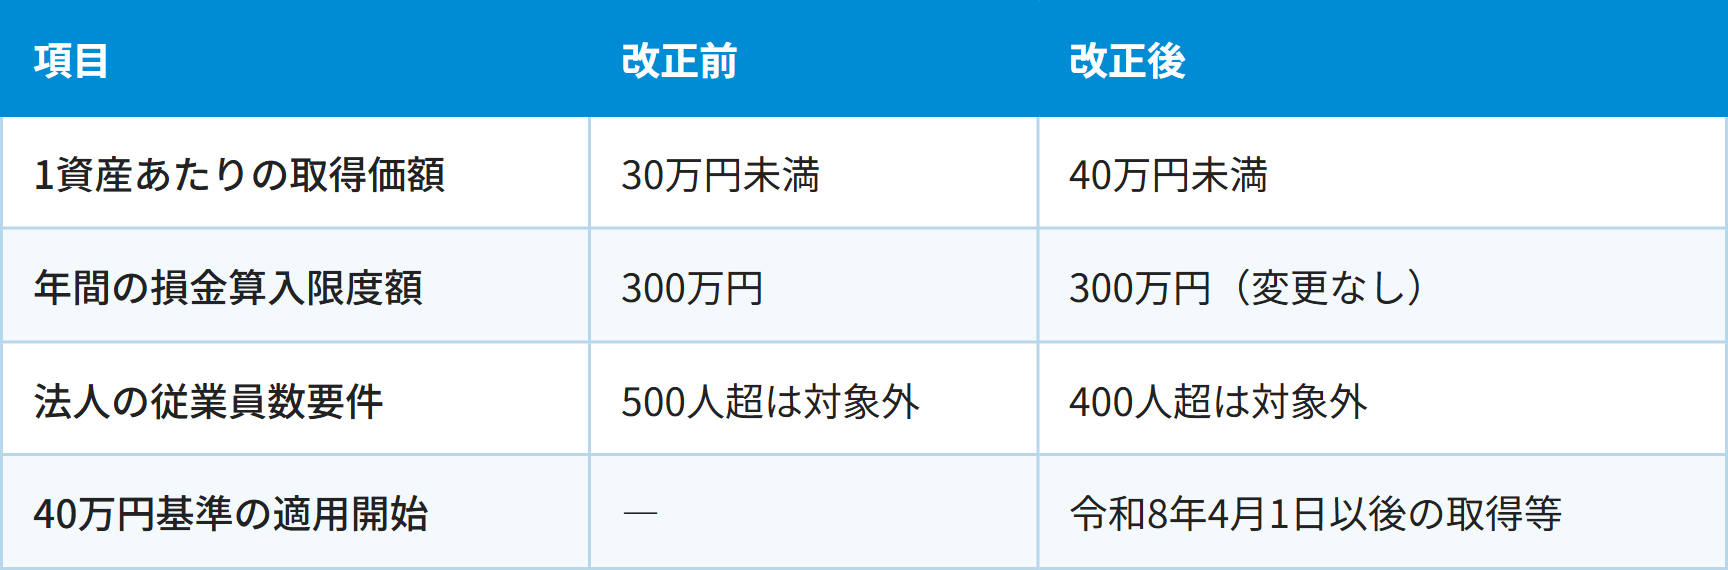
令和8年度税制改正では、令和8年4月1日以後に取得等をする減価償却資産について、1資産あたりの取得価額基準が「30万円未満」から「40万円未満」に引き上げられました。年間の損金算入限度額300万円は据え置かれています。また、法人については、対象から除外される常時使用する従業員数の基準が見直され、400人を超える法人は対象外となります。
主な改正内容
2.全額を損金算入しても、償却資産の申告対象になる点に注意
法人税・所得税上の少額減価償却資産の特例と、固定資産税における償却資産の取扱いは別の制度です。少額減価償却資産の特例を適用して取得価額の全額を損金または必要経費に算入した資産であっても、原則として固定資産税(償却資産)の申告対象となります。
したがって、「購入時に全額を経費処理したため、償却資産の申告も不要になる」というわけではありません。固定資産税の申告漏れにつながりやすいポイントですので、固定資産台帳等で適切に管理することが重要です。
3.先端設備等導入計画に係る固定資産税の特例とは
中小企業が一定の設備投資を行う場合、市区町村から認定を受けた「先端設備等導入計画」に基づき設備を取得することで、固定資産税の課税標準の特例を受けられる場合があります。現行制度では、賃上げ方針を計画に位置付けることなどが要件とされています。
主な軽減内容
・雇用者給与等支給額を1.5%以上増加させる方針を表明した場合:課税標準を3年間、2分の1に軽減
・雇用者給与等支給額を3.0%以上増加させる方針を表明した場合:課税標準を5年間、4分の1に軽減
対象設備の最低取得価額
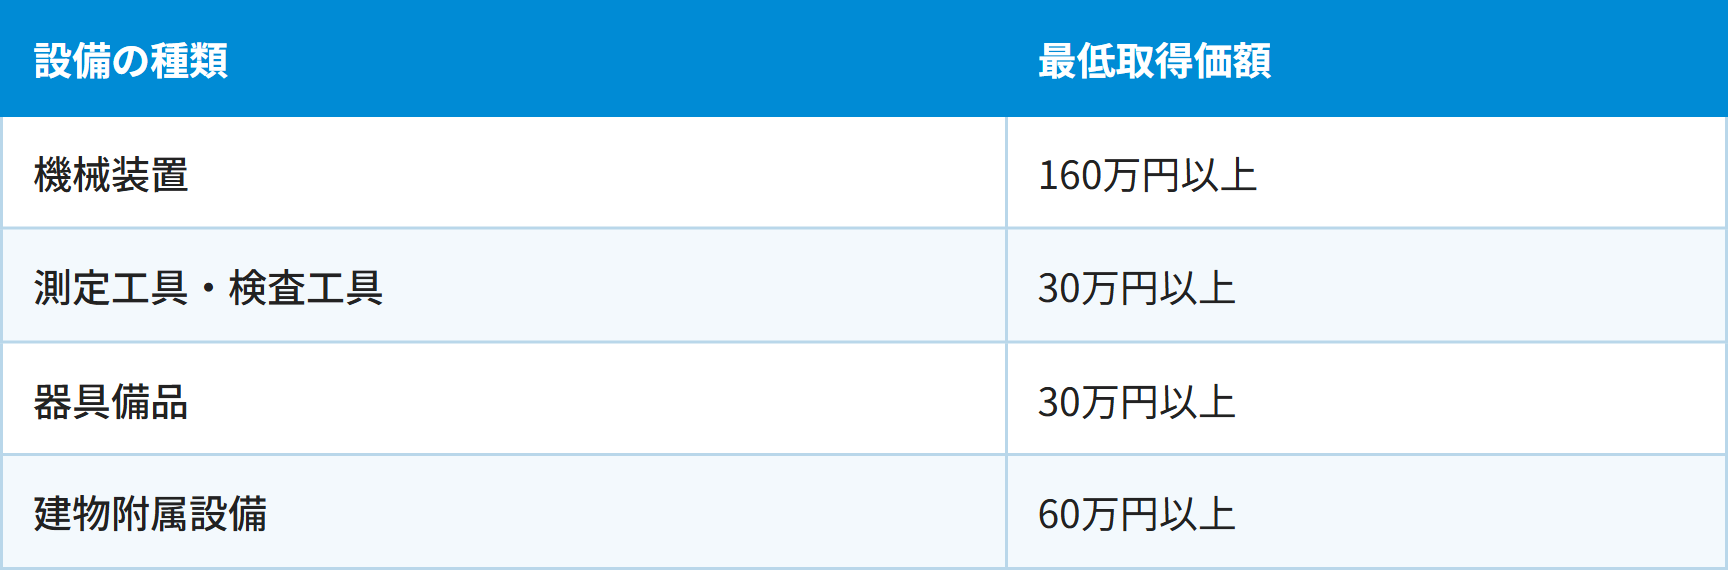
このほか、年平均の投資利益率が5%以上となることが見込まれる投資計画に記載された設備であること、生産・販売活動等の用に直接供されること、中古資産でないことなどの要件があります。また、対象設備や取扱いは市区町村によって異なる場合があります。
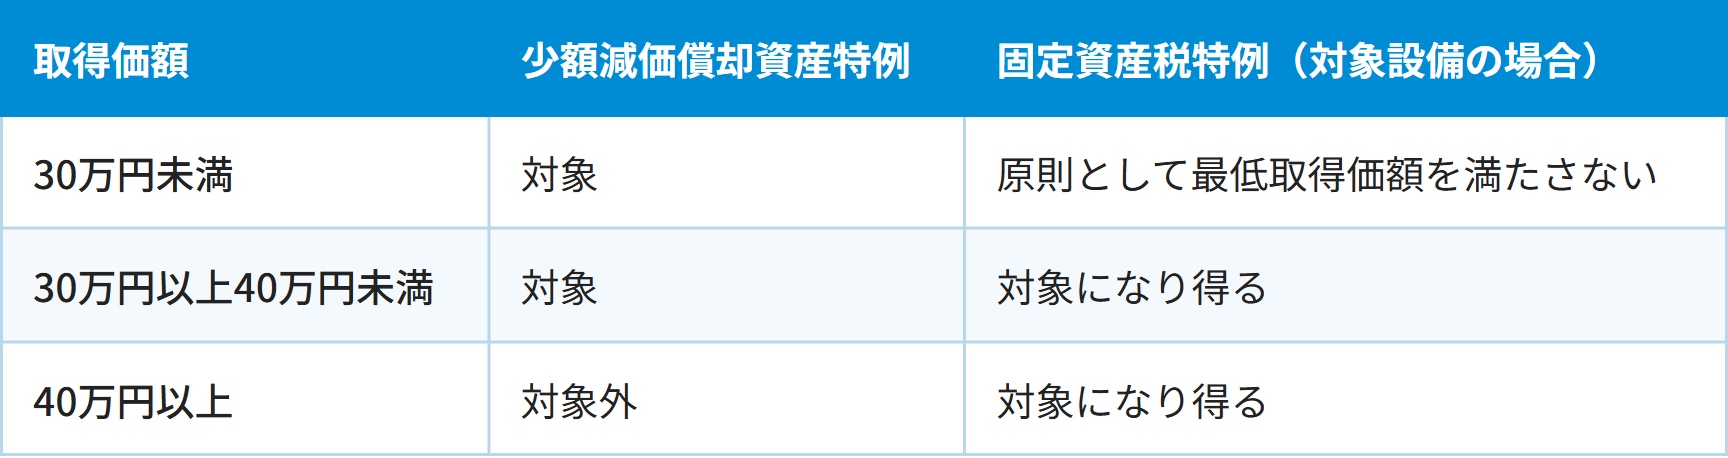
4.「30万円以上40万円未満」の設備で両制度の適用範囲が重なる
今回の改正で実務上注目したいのが、取得価額30万円以上40万円未満の「測定工具・検査工具」や「器具備品」です。
改正前の少額減価償却資産特例は30万円未満が対象であった一方、固定資産税の特例では、測定工具・検査工具および器具備品について30万円以上という最低取得価額が設けられています。そのため、取得価額の基準だけをみると両制度の範囲は重なっていませんでした。
今回、少額減価償却資産特例の基準が40万円未満へ引き上げられたことで、30万円以上40万円未満の一定の設備について、その他の要件を満たせば、法人税等では取得価額の全額を損金または必要経費に算入しつつ、固定資産税では課税標準の軽減を受けられる可能性が生じました。
制度の重なり(取得価額の基準イメージ)
5.固定資産税の特例は「設備取得前」の準備が重要
少額減価償却資産特例は、確定申告時に所定の明細書を添付するなどの手続により適用を受けます。一方、先端設備等導入計画に係る固定資産税の特例は、設備取得後に申請すればよい制度ではありません。
固定資産税の特例を利用するためには、認定経営革新等支援機関による事前確認を受けたうえで、市区町村へ先端設備等導入計画を申請し、原則として設備取得前に認定を受ける必要があります。さらに、賃上げ方針の表明や投資計画に関する確認など、制度所定の手続も必要です。
そのため、30万円以上40万円未満の設備を含め、設備投資を予定している場合には、購入を決定する前の段階で適用要件と必要な手続を確認しておくことが重要です。
まとめ
令和8年度税制改正により、少額減価償却資産特例の取得価額基準が40万円未満に引き上げられたことで、中小企業の設備投資における選択肢が広がりました。特に、30万円以上40万円未満の一定の測定工具・検査工具や器具備品については、法人税等の少額減価償却資産特例と固定資産税の課税標準の特例を併せて活用できる可能性があります。
ただし、固定資産税の特例には、先端設備等導入計画の認定、賃上げ方針、投資利益率など複数の要件があり、設備取得前の手続が必要です。設備投資をご検討の際は、購入前に適用の可否をご確認ください。