
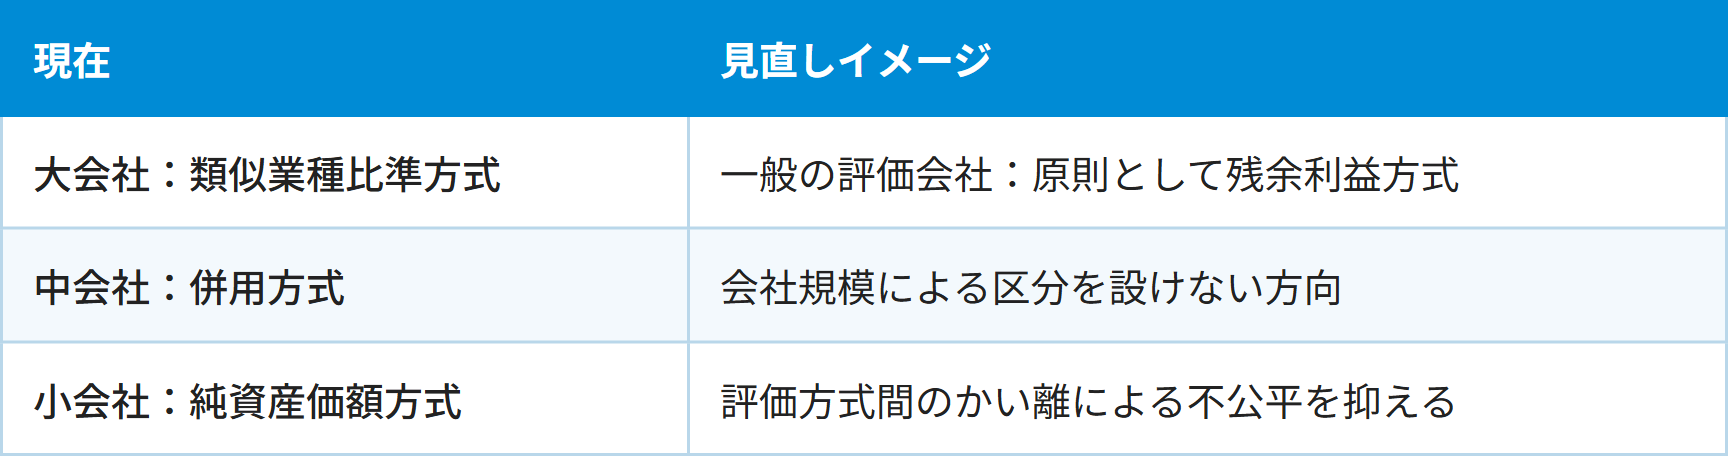
規模に応じた評価体系の廃止と評価方式の一本化
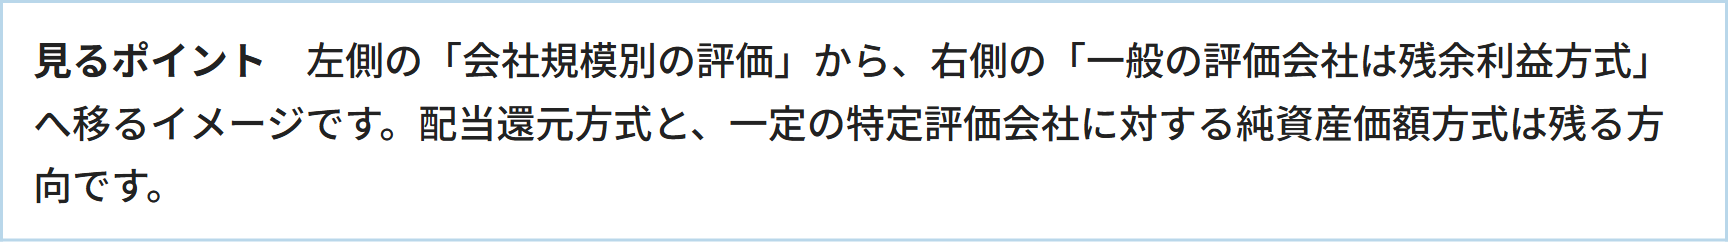
現行制度では、大会社・中会社・小会社の区分によって、原則的な評価方法が異なります。見直し案では、この規模別区分を廃止し、一般の評価会社について単一の評価方式を適用する方向が示されています。
参考1 「国税庁の見直し案」の評価体系の全体像
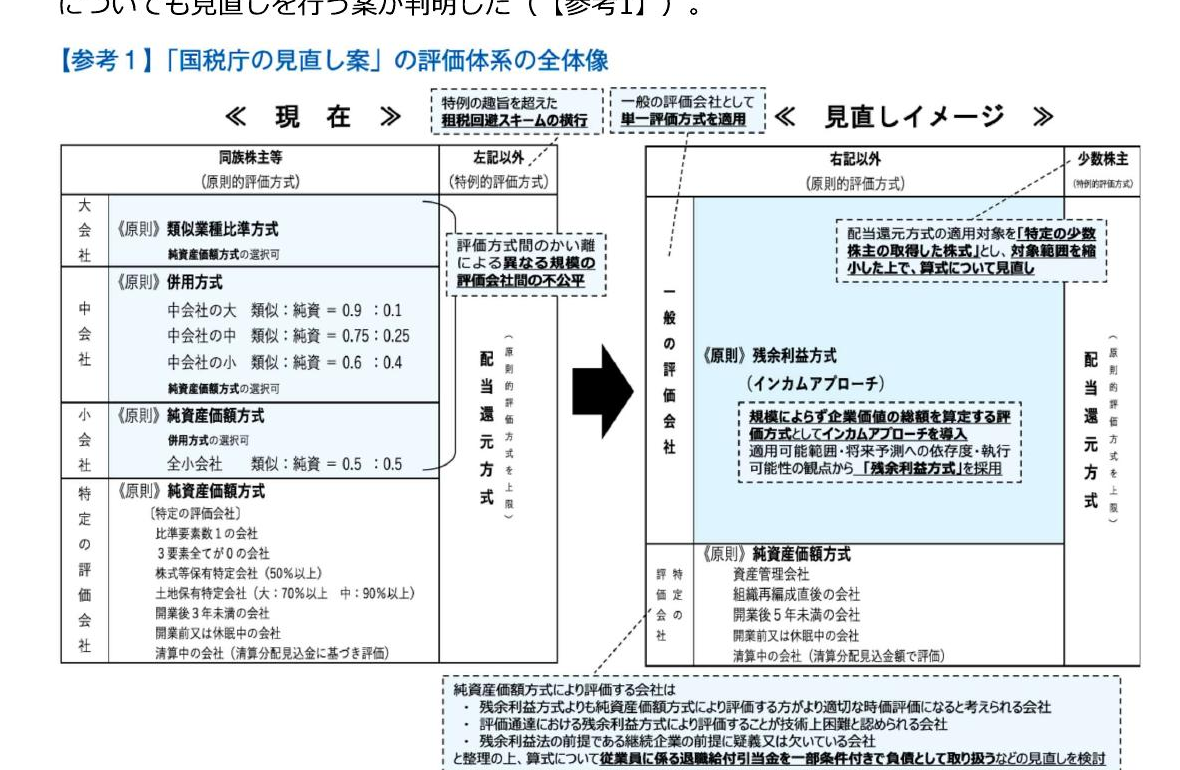
出典:国税庁 第5回「取引相場のない株式の評価に関する有識者会議」配付資料(添付資料掲載図)
株式の評価は企業価値総額を前提
見直し案では、評価会社と業種等の異なる上場会社の株価から直ちに1株当たりの価額を求めるのではなく、まず評価会社全体の価値を算定し、その企業価値総額を株式に配分する考え方が示されています。
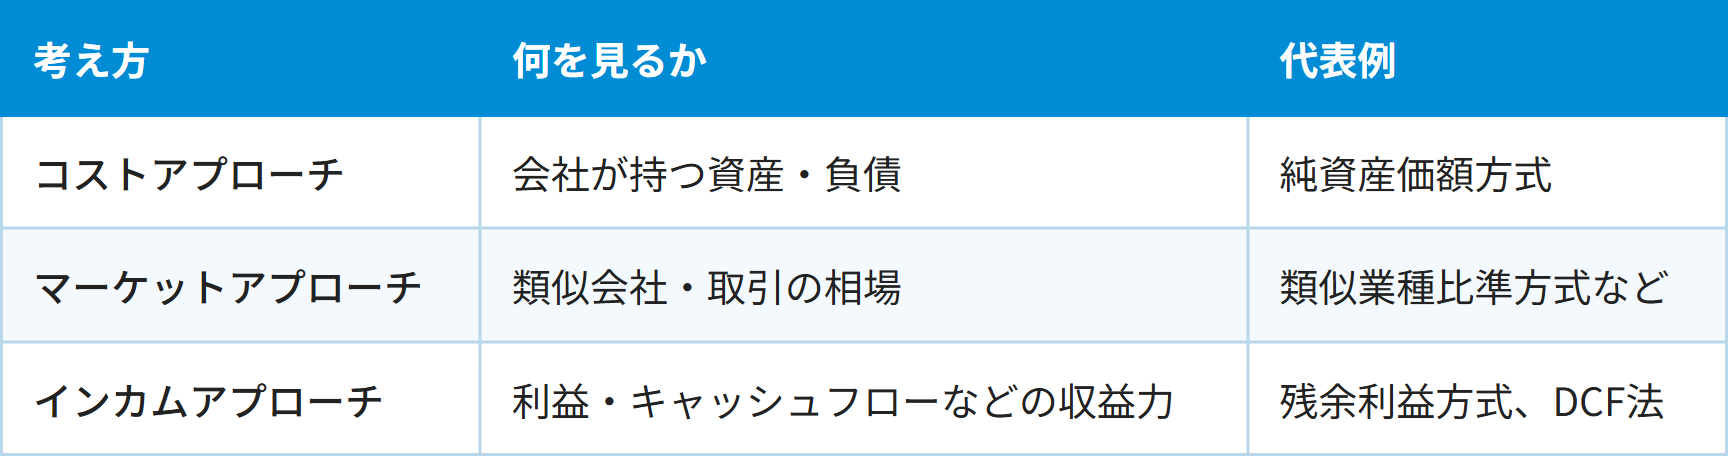
企業価値を見る3つのアプローチ
なぜ会社全体から考えるのか
・会社規模の操作による評価額圧縮に対応するため
・異なる規模の会社間で生じる評価の不公平を抑えるため
・完全支配関係にある法人は、グループ全体で評価する方向も検討されているため
原則的評価方式としてインカムアプローチを導入
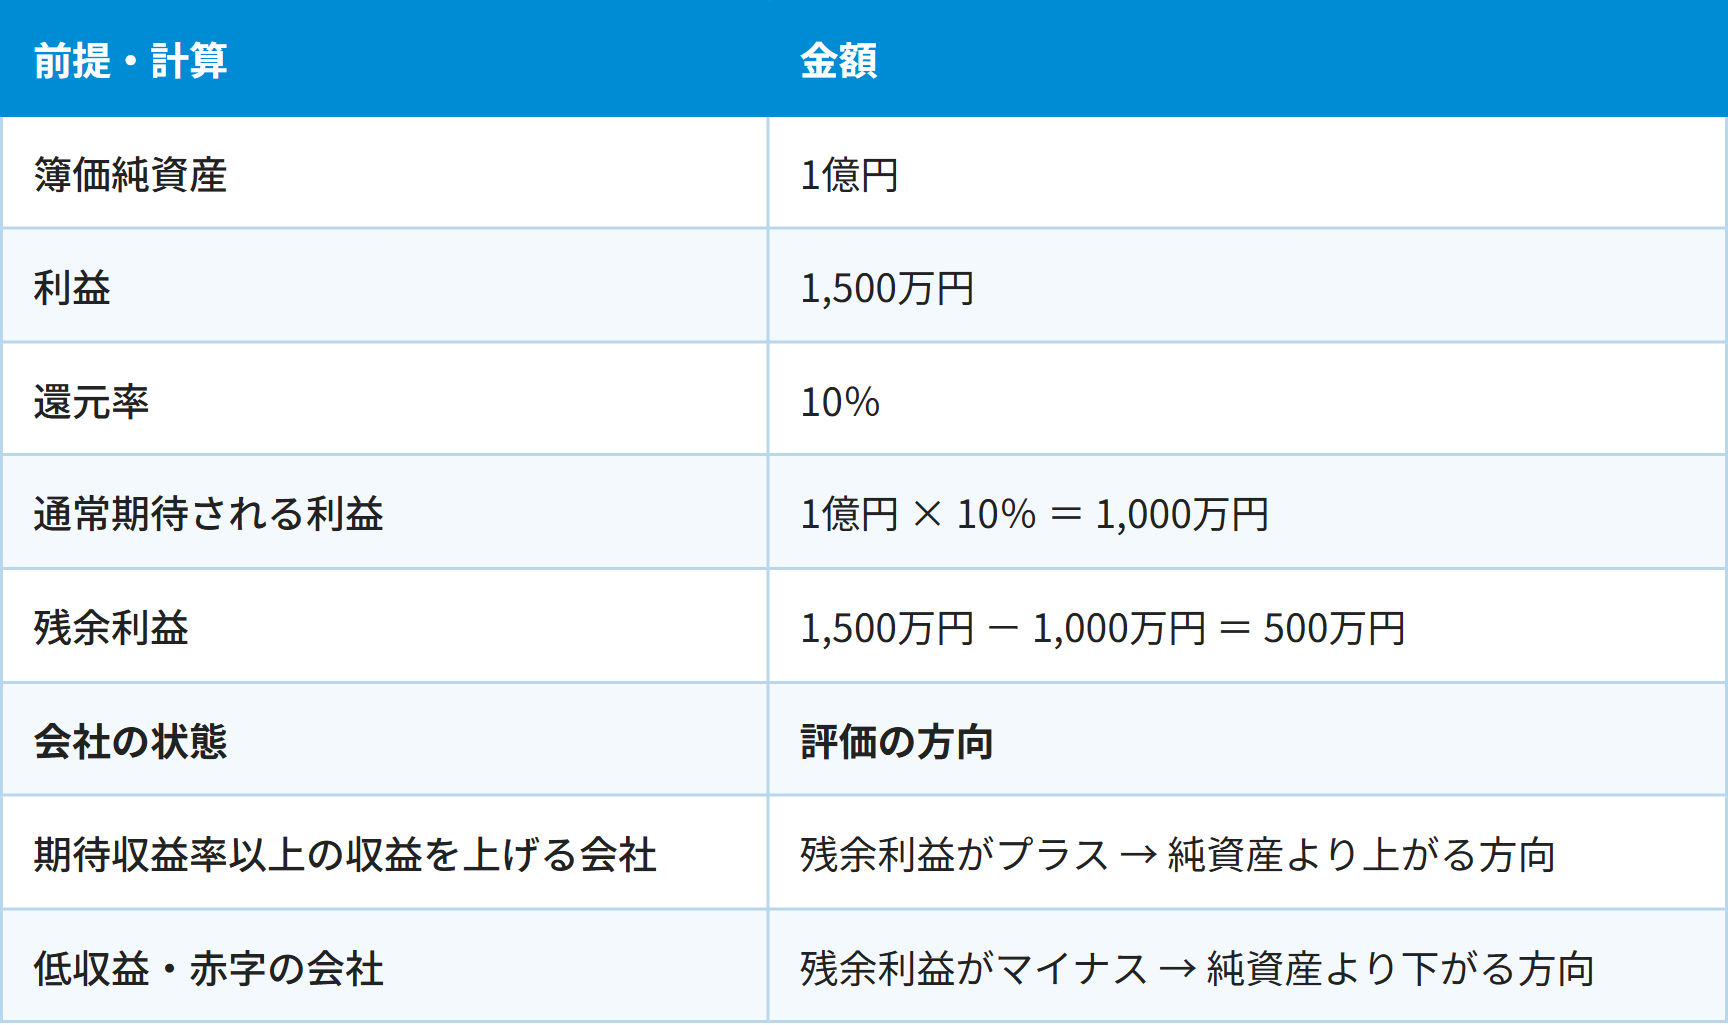
インカムアプローチは、会社が将来生み出す利益やキャッシュフローを基に企業価値を評価する考え方です。見直し案では、適用可能範囲、将来予測への依存度、実行可能性を踏まえ、「残余利益方式」を採用する方向が示されています。

残余利益 = 利益 -(純資産 × 還元率)
計算例
見直し案で想定される主な要素
・直前期末の簿価純資産
・過去数年の平均利益等から計算する残余利益(5年分を用いる案)
・株主が通常期待する収益率である「還元率」
・現在価値の調整として用いる「しんしゃく率」
評価額圧縮スキームへの対応
国税庁の見直し案では、評価方式の変更だけでなく、会社規模、利益、グループ内取引、株主構成などを利用して評価額を意図的に引き下げる事例への対応も示されています。
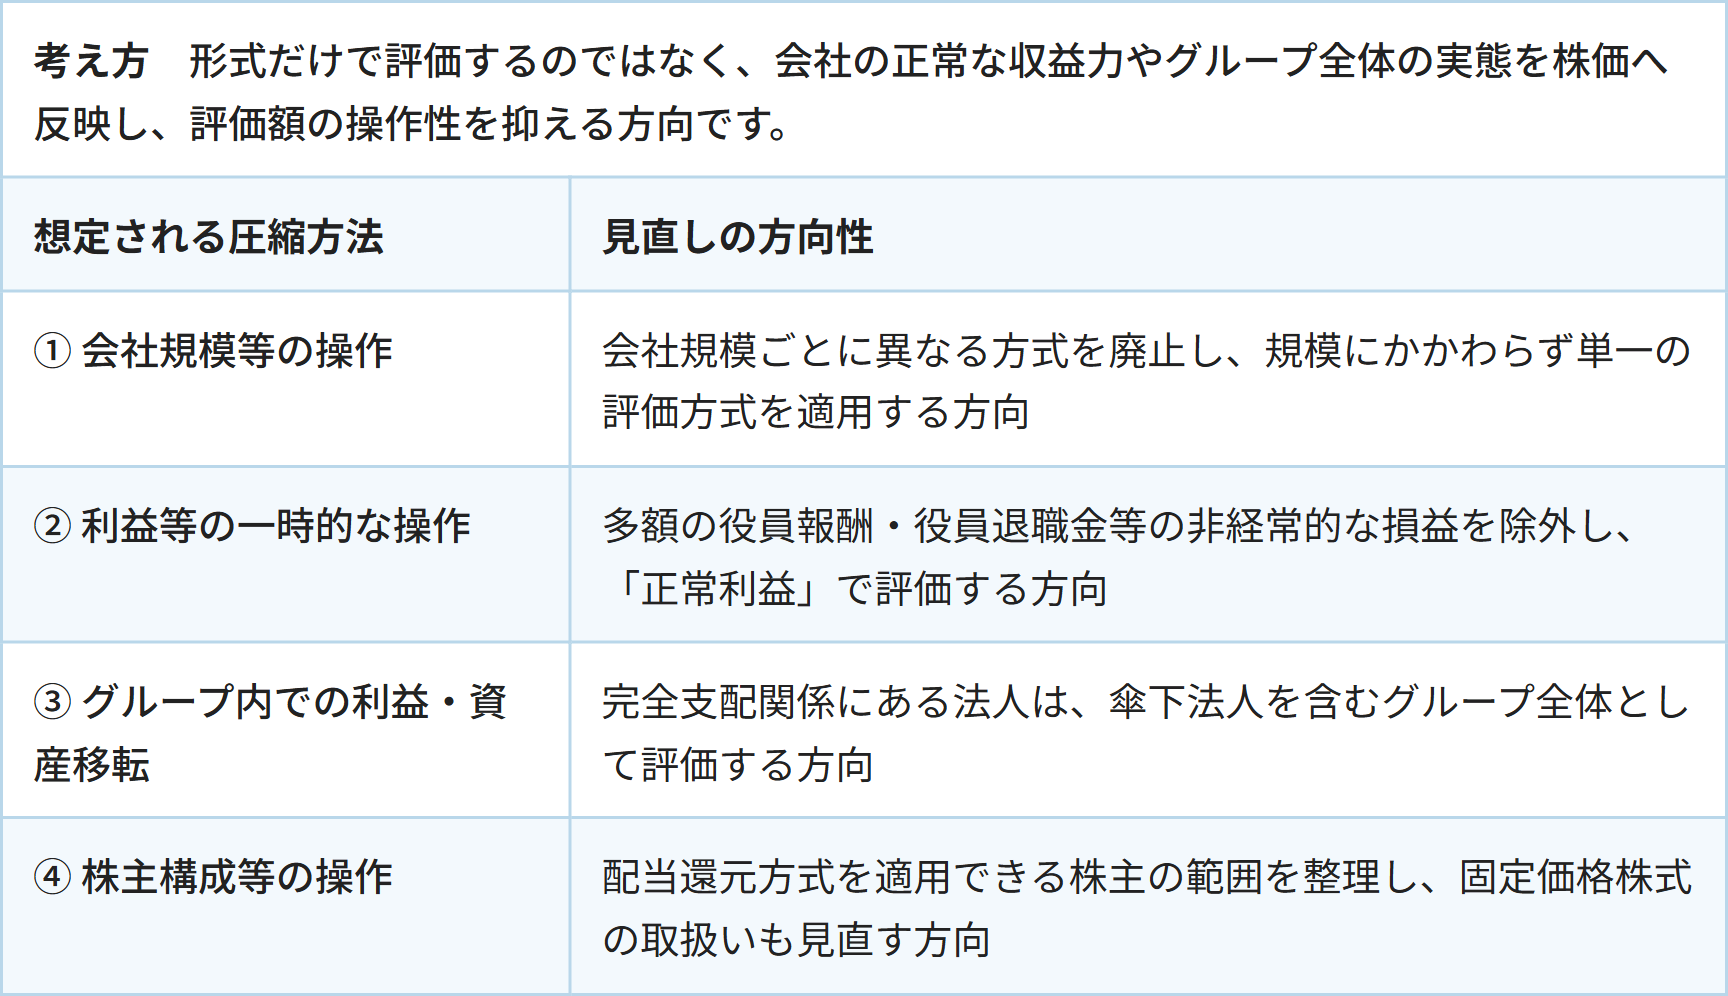
各項目のイメージ
・会社規模:大会社になるほど相対的に低い評価となる仕組みを利用した圧縮への対応
・利益操作:オペレーティング・リース、多額の役員報酬、一時的な役員退職金等による利益圧縮への対応
・グループ法人:親会社の利益・資産を子会社へ移転し、親会社株式の評価額を下げる方法への対応
・株主構成:議決権割合等を調整して配当還元方式を適用する方法や、従業員持株会等の固定価格株式を利用する方法への対応
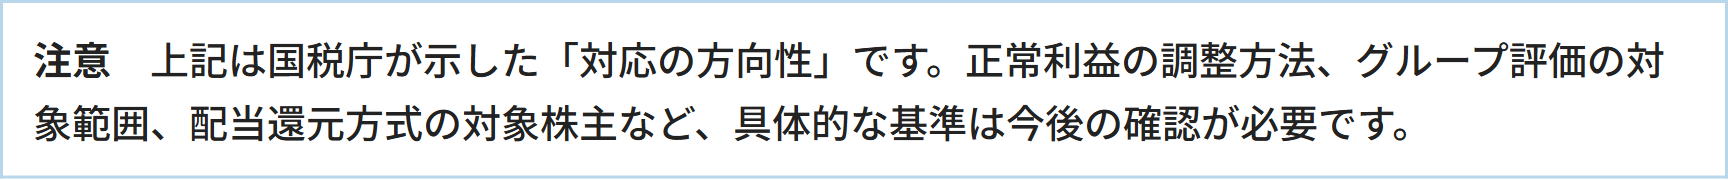
純資産価額方式・配当還元方式の見直し
純資産価額方式
原則的評価方式ではなく、残余利益方式より純資産価額方式の方が適切な会社など、「特定の評価会社」の評価方法として位置付ける方向です。
・資産管理会社
・組織再編直後の会社
・開業後5年未満の会社(見直し案)
・開業前・休業中・清算中の会社など
具体的な対象範囲、貸付用不動産、退職給付引当金、法人税額等相当額の控除などは、今後の検討事項です。
配当還元方式
特例的な評価方式として残す方向ですが、対象を「特定の少数株主の取得した株式」に狭め、算式も見直す方向が示されています。
・株主構成等を操作して配当還元方式を適用するスキームへの対応
・固定価格で買い取る従業員持株会株式との関係を整理
・対象株主、最低配当額、評価額のかい離などを今後検討
全体まとめ
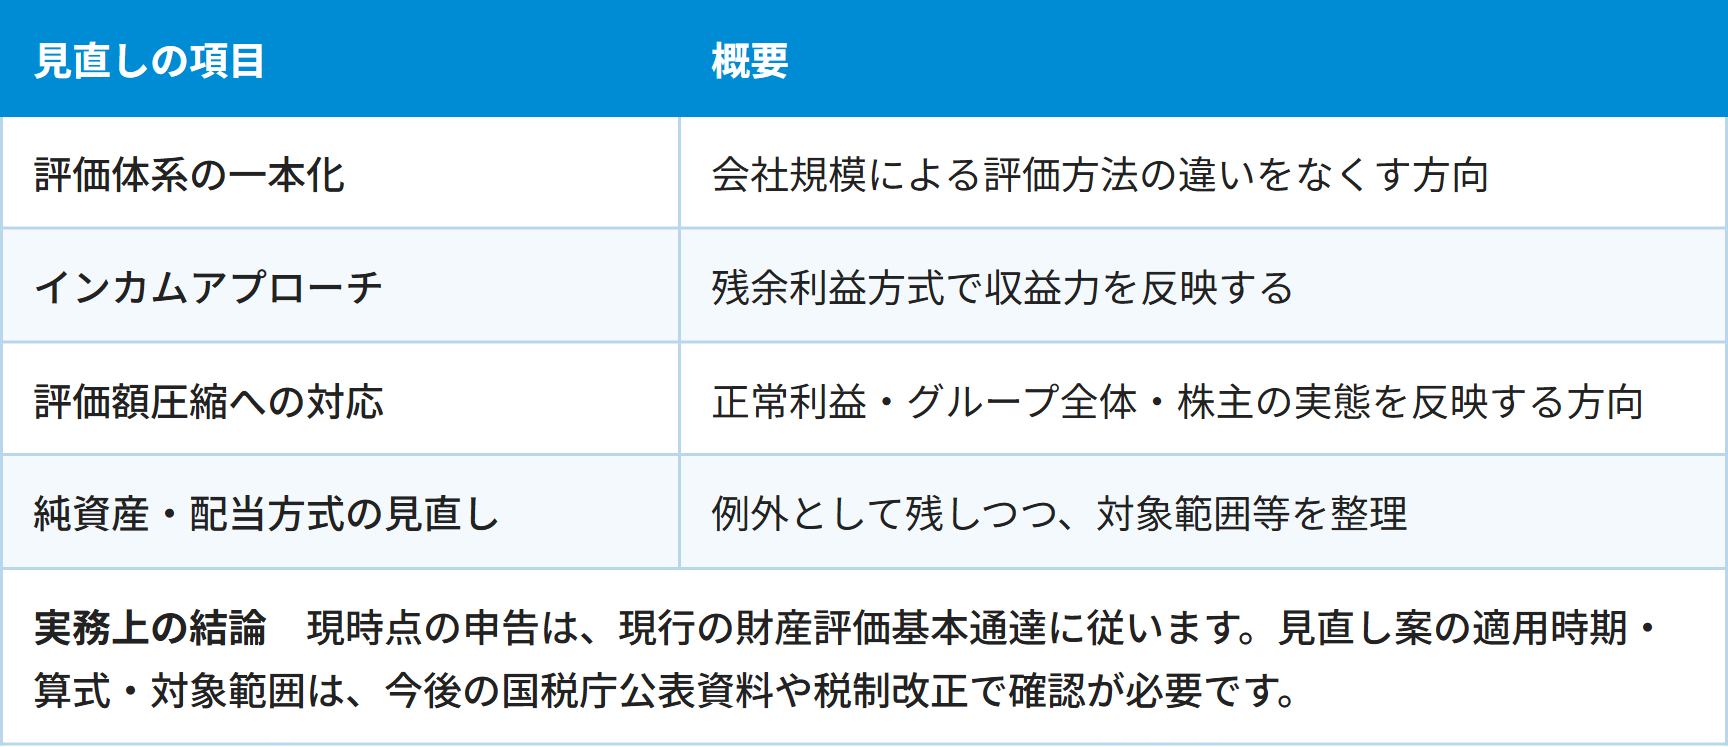
参考資料(国税庁)
取引相場のない株式の評価に関する有識者会議(第5回)資料
No.4638 取引相場のない株式の評価
※2026年9月3日時点。見直し案は確定前であり、今後変更される可能性があります。