
1. どのような場合に源泉徴収が必要?
次の条件に該当する場合は、原則として源泉徴収が必要です。
・貸主が「非居住者」または「外国法人」である
・借りているのが日本国内の土地・建物などである
・賃借料を支払う
2. 個人が借りる場合は例外があります
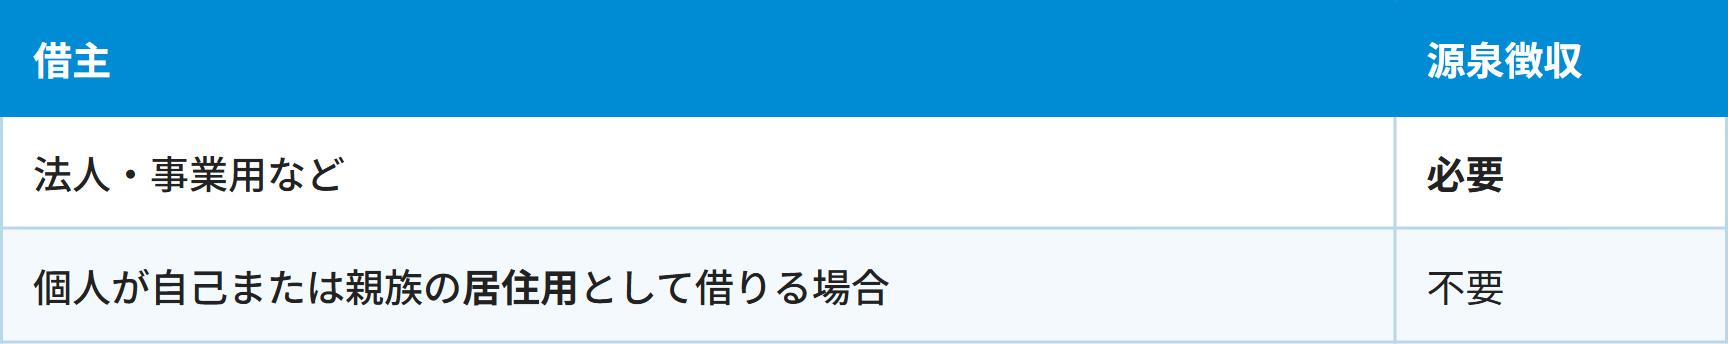
※「非居住者」とは、日本国内に住所がなく、かつ、現在まで引き続いて1年以上日本国内に居所を有しない個人をいいます。
3. 源泉徴収する税額

例:家賃が100,000円の場合 → 源泉徴収税額 20,420円、貸主への支払額 79,580円
4. 税務署への納付期限
原則として、賃借料を支払った月の翌月10日までに、源泉徴収した税額を税務署へ納付します。
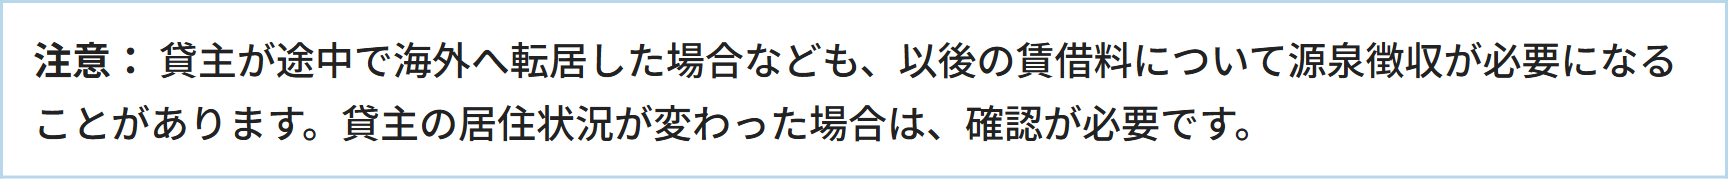
5. 源泉徴収を忘れていた場合
源泉徴収をしないまま貸主へ賃借料を全額支払ってしまった場合でも、借主には原則として源泉所得税を納付する必要があります。
その場合、借主が税務署へ納付した源泉所得税相当額は、次回以後に支払う賃借料から差し引く方法や、貸主へ請求する方法があります。
6. 確認しておきたいこと
□ 貸主の住所が海外になっていないか
□ 貸主が外国法人になっていないか
□ 源泉徴収をせずに家賃を満額支払っていないか
参考資料
・国税庁「No.2880 非居住者等に不動産の賃借料を支払ったとき」 国税庁ページを開く
・国税庁「非居住者(外国に住所のある人等)や外国法人から不動産を借りた場合の源泉徴収」