
― 差引支給額が同額である場合の取扱い ―
1.差引支給額が同額である場合の取扱い
役員給与の定期同額給与については、各月の支給額が同額である場合だけでなく、支給額から源泉税等の額を控除した後の差引支給額が同額である場合も、定期同額給与に該当します。
「源泉税等」には、源泉徴収される所得税、特別徴収される地方税、給与から控除される社会保険料その他これらに類するものが含まれます。
したがって、源泉税等の控除額の変動に伴い各月の支給額が異なる場合であっても、差引支給額が同額であれば、定期同額給与に該当します。
2.具体例
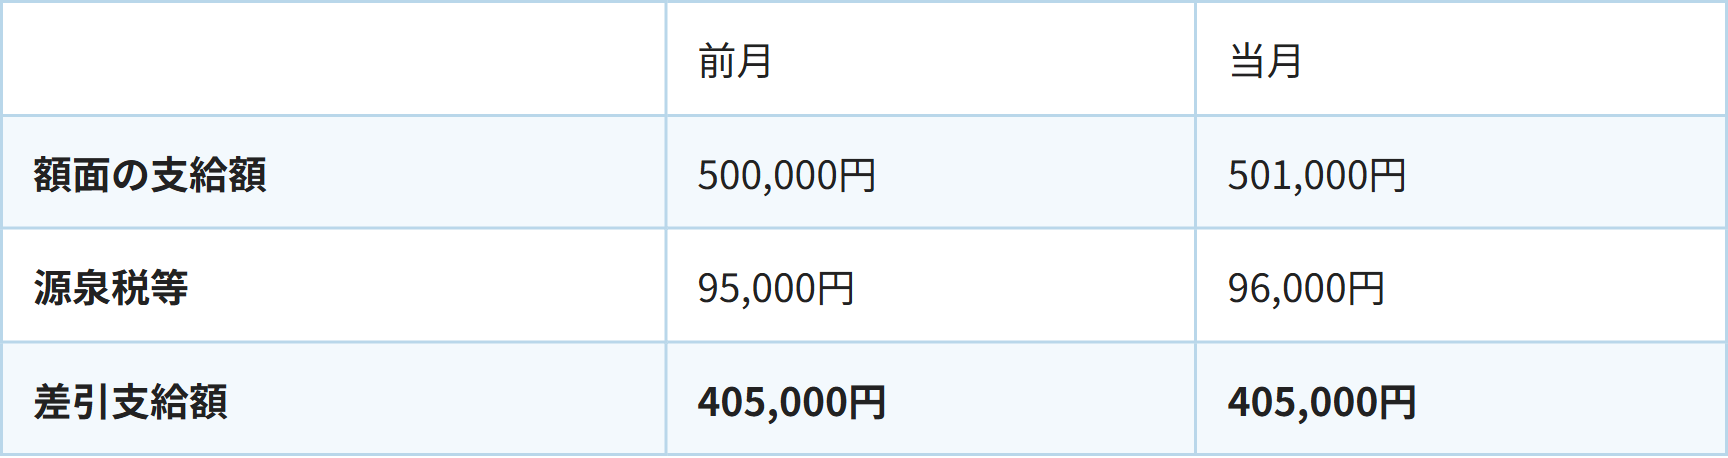
上記の場合、額面の支給額は異なりますが、源泉税等を控除した後の金額が同額であるため、定期同額給与の要件を満たします。
3.留意点
なお、給与から他の金額を控除している場合には、その控除額が「源泉税等」に該当するか確認が必要です。
参考
国税庁「No.5211 役員に対する給与」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5211.htm