
令和8年度税制改正により、中小企業者等を対象とした少額減価償却資産の特例について、取得価額の上限が引き上げられました。本資料では、制度改正の概要と適用内容について整理しております。
1.改正の概要
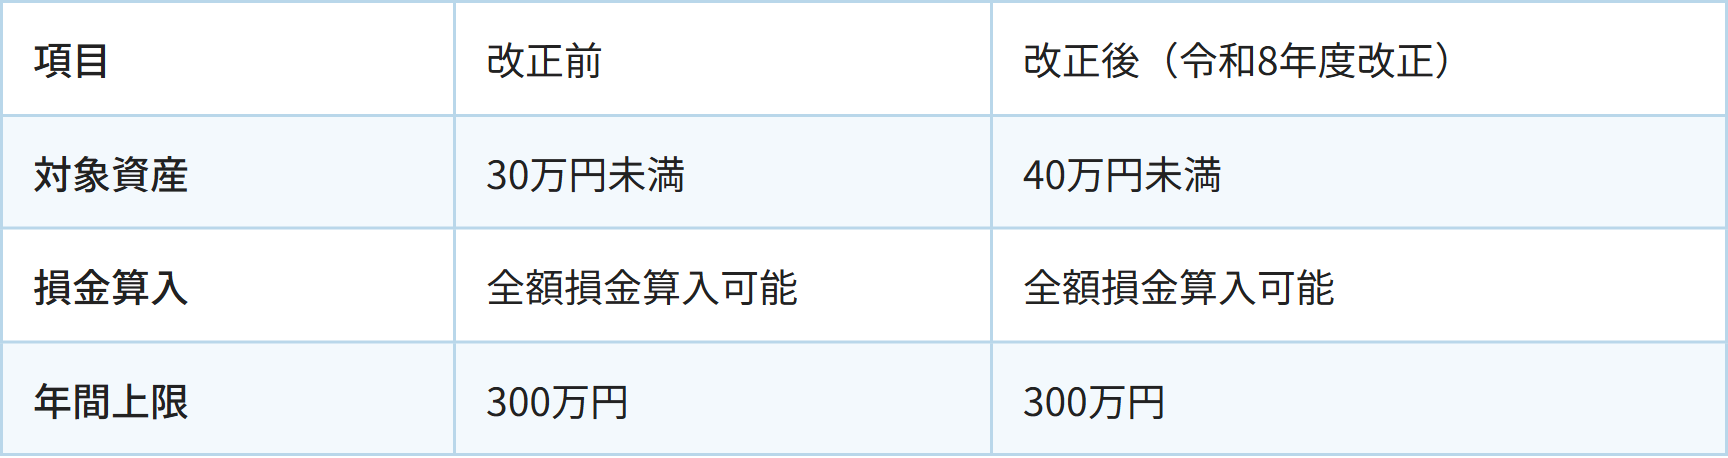
・取得価額の上限引上げ:従来「30万円未満」であった基準額が、「40万円未満」に引き上げられました。
・即時損金算入:対象となる減価償却資産について、取得時に全額損金算入が可能です。
・年間上限額:適用対象となる資産の合計額は年間300万円までです。
2.改正前後の比較
3.対象者
中小企業者等が対象となります。資料によれば、従業員数400名以下の中小企業者等が対象とされています。
4.適用手続き
【個人事業主】
青色申告決算書の「減価償却費の計算」の「摘要」欄に「措法28の2」と記載します。
【法人】
法人税確定申告書に別表および適用額明細書を添付します。
5.適用期限
本措置の適用期限は、令和10年度末(2029年3月31日)までです。
6.留意事項
・貸付け用資産(主要事業として行うものを除く)は対象外です。
・中小企業経営強化税制(E類型)の適用期間中は、本措置を併用できません。
・実際の適用にあたっては、最新の税制情報および申告要件の確認が必要です。
参考資料
「少額減価償却資産の特例を拡充しました」(令和8年5月作成)