今般の令和8年度税制改正により、消費税インボイス制度の経過措置が大きく見直されました。個人事業者には新たな「3割特例」が創設される一方、法人への特例の延長はありません。
主な改正点を以下のとおりご案内します。

◆  3割特例の創設   個人事業者 個人事業者である適格請求書発行事業者の令和9年分及び令和10年分の消費税申告については、その課税期間における課税標準額に対する消費税額から控除する金額を、その課税標準額に対する消費税額に7割を乗じた額とすることにより、納付税額をその課税標準額に対する消費税額の3割とすることができることとされました。(3割特例)※1 現行の2割特例は、令和8年9月30日までの日の属する課税期間で終了します。※2 2割特例と同様に、免税事業者が適格請求書発行事業者となったこと又は課税事業者選択届出書を提出したことにより事業者免税点制度の適用を受けられないこととなる課税期間に限り、適用可。※3 3割特例の適用を受けようとする場合には、確定申告書にその旨を付記する必要があります。
◆  簡易課税制度選択届出書の提出期限の特例の見直し     個人事業者    法人 2割特例や3割特例の適用を受けた適格請求書発行事業者が、その適用を受けた課税期間に係る翌課税期間の確定申告期限までに、簡易課税制度選択届出書を提出したときは、その翌課税期間から簡易課税制度を適用することができることとされました。※ 提出期限の特例の見直しは、上記の翌課税期間が令和8年10月1日以後に終了する課税期間である場合に適用されます。

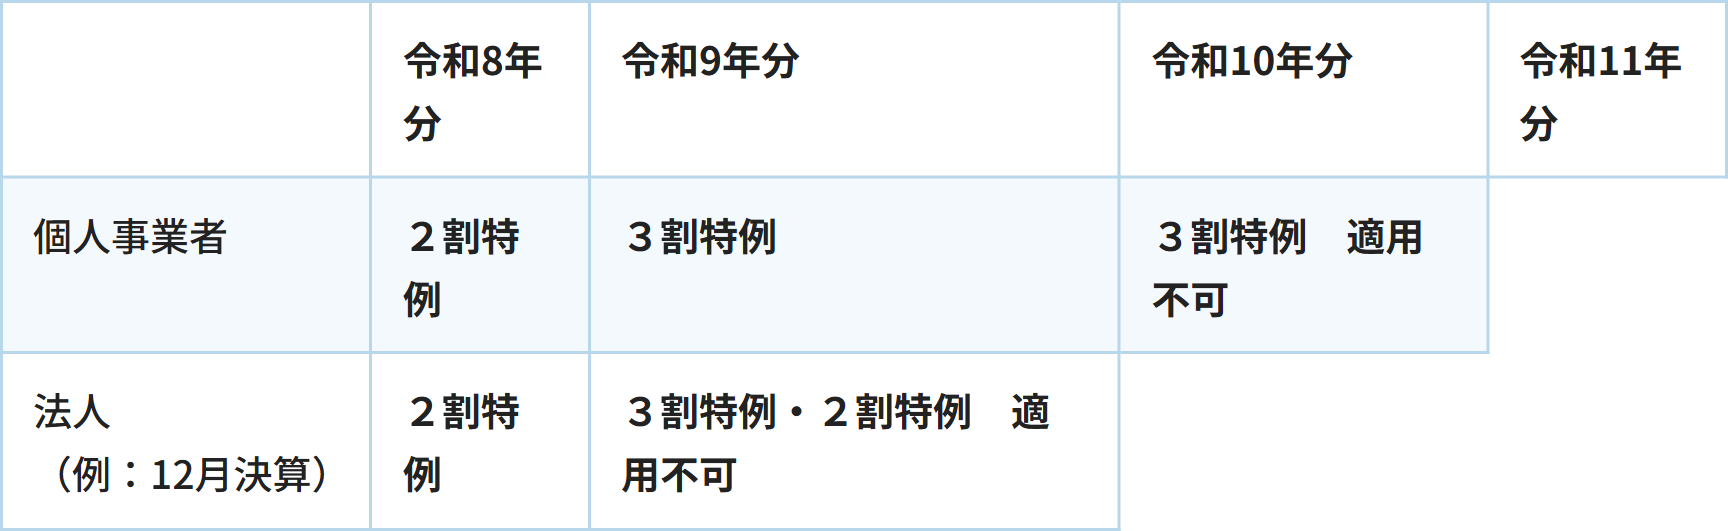
課税方式の適用スケジュール

 / 令和8年分 / 令和9年分 / 令和10年分 / 令和11年分
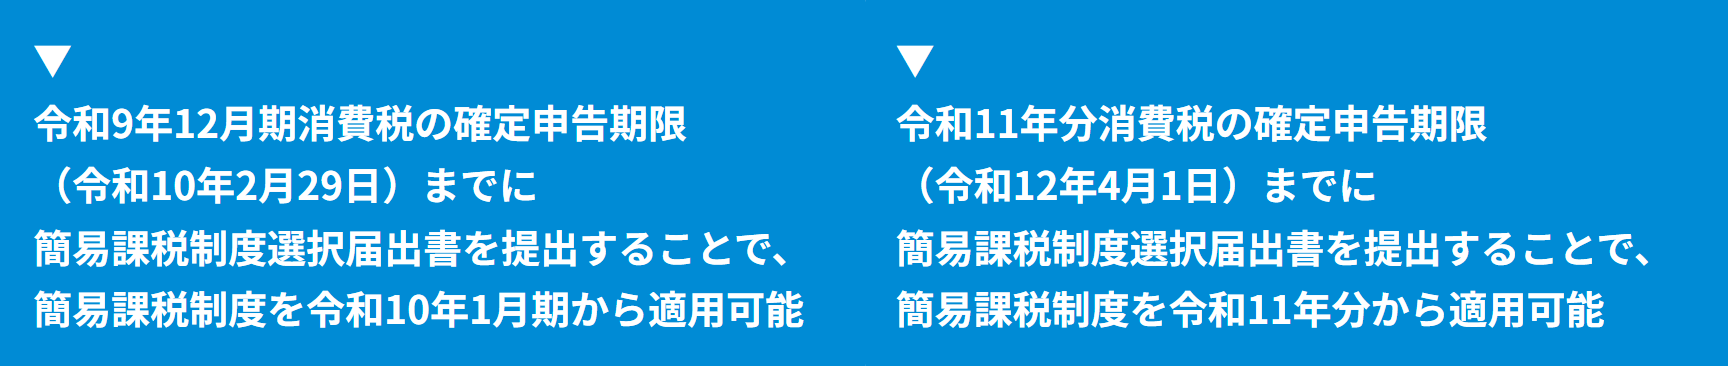
▼令和9年12月期消費税の確定申告期限(令和10年2月29日)までに簡易課税制度選択届出書を提出することで、簡易課税制度を令和10年1月期から適用可能 / ▼令和11年分消費税の確定申告期限(令和12年4月1日)までに簡易課税制度選択届出書を提出することで、簡易課税制度を令和11年分から適用可能
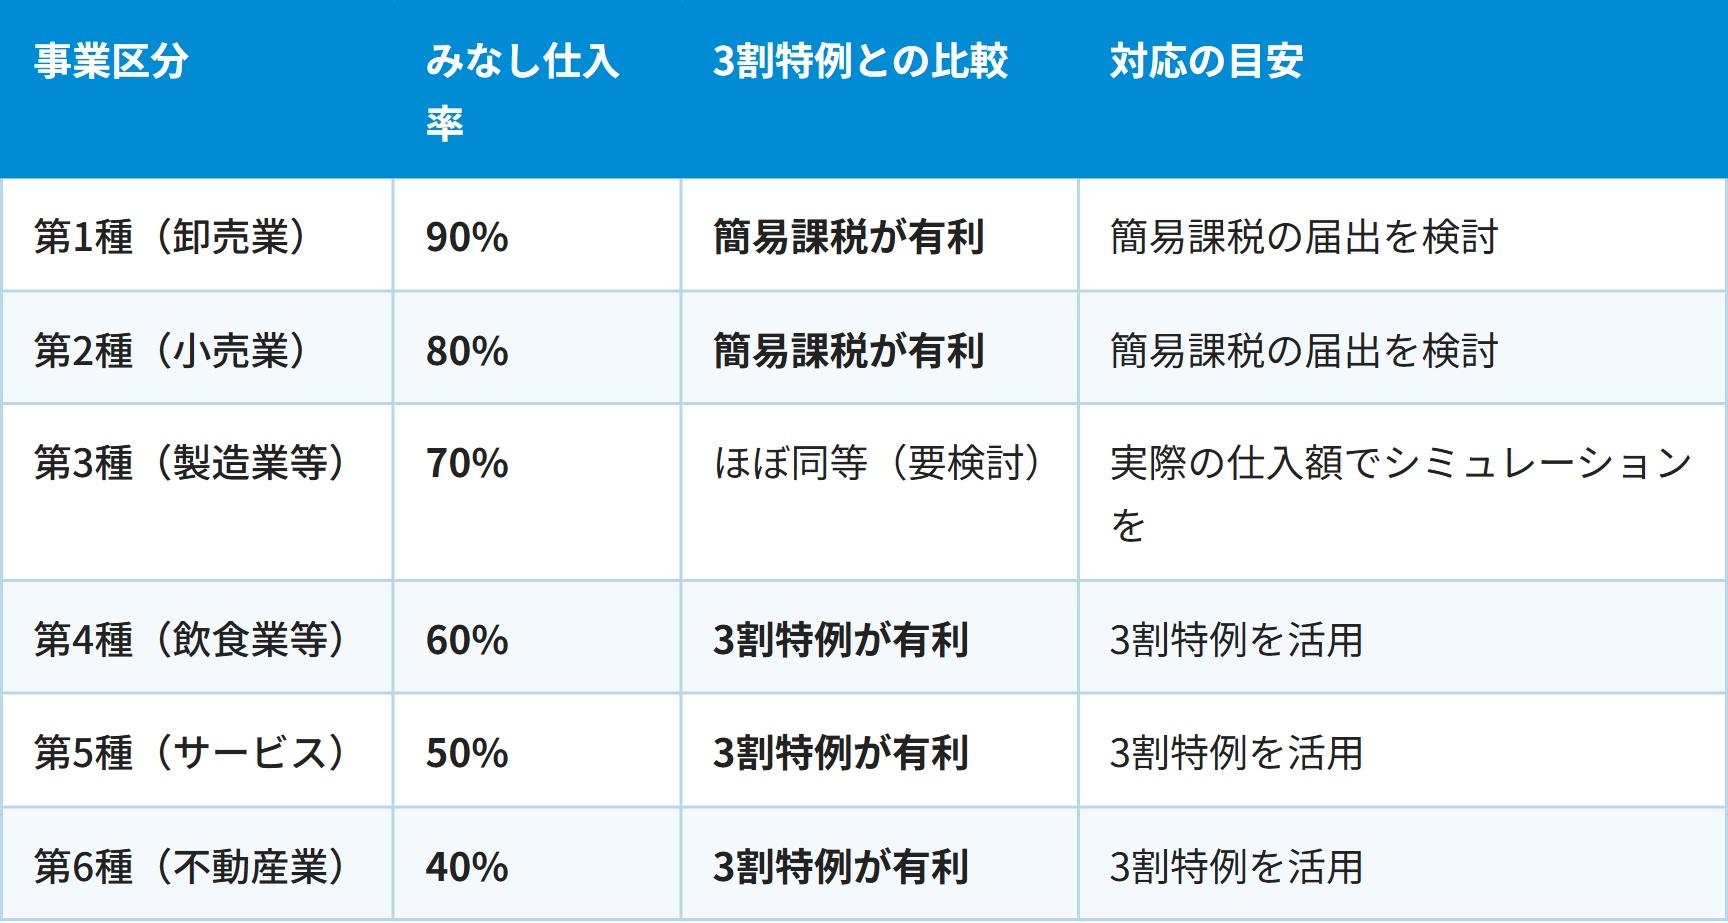
事業区分 / みなし仕入率 / 3割特例との比較 / 対応の目安

※ 簡易課税制度は選択後、原則2年間の継続適用が必要です。
※ 大規模な設備投資(還付が見込まれる場合)は本則課税が有利なケースもあります。

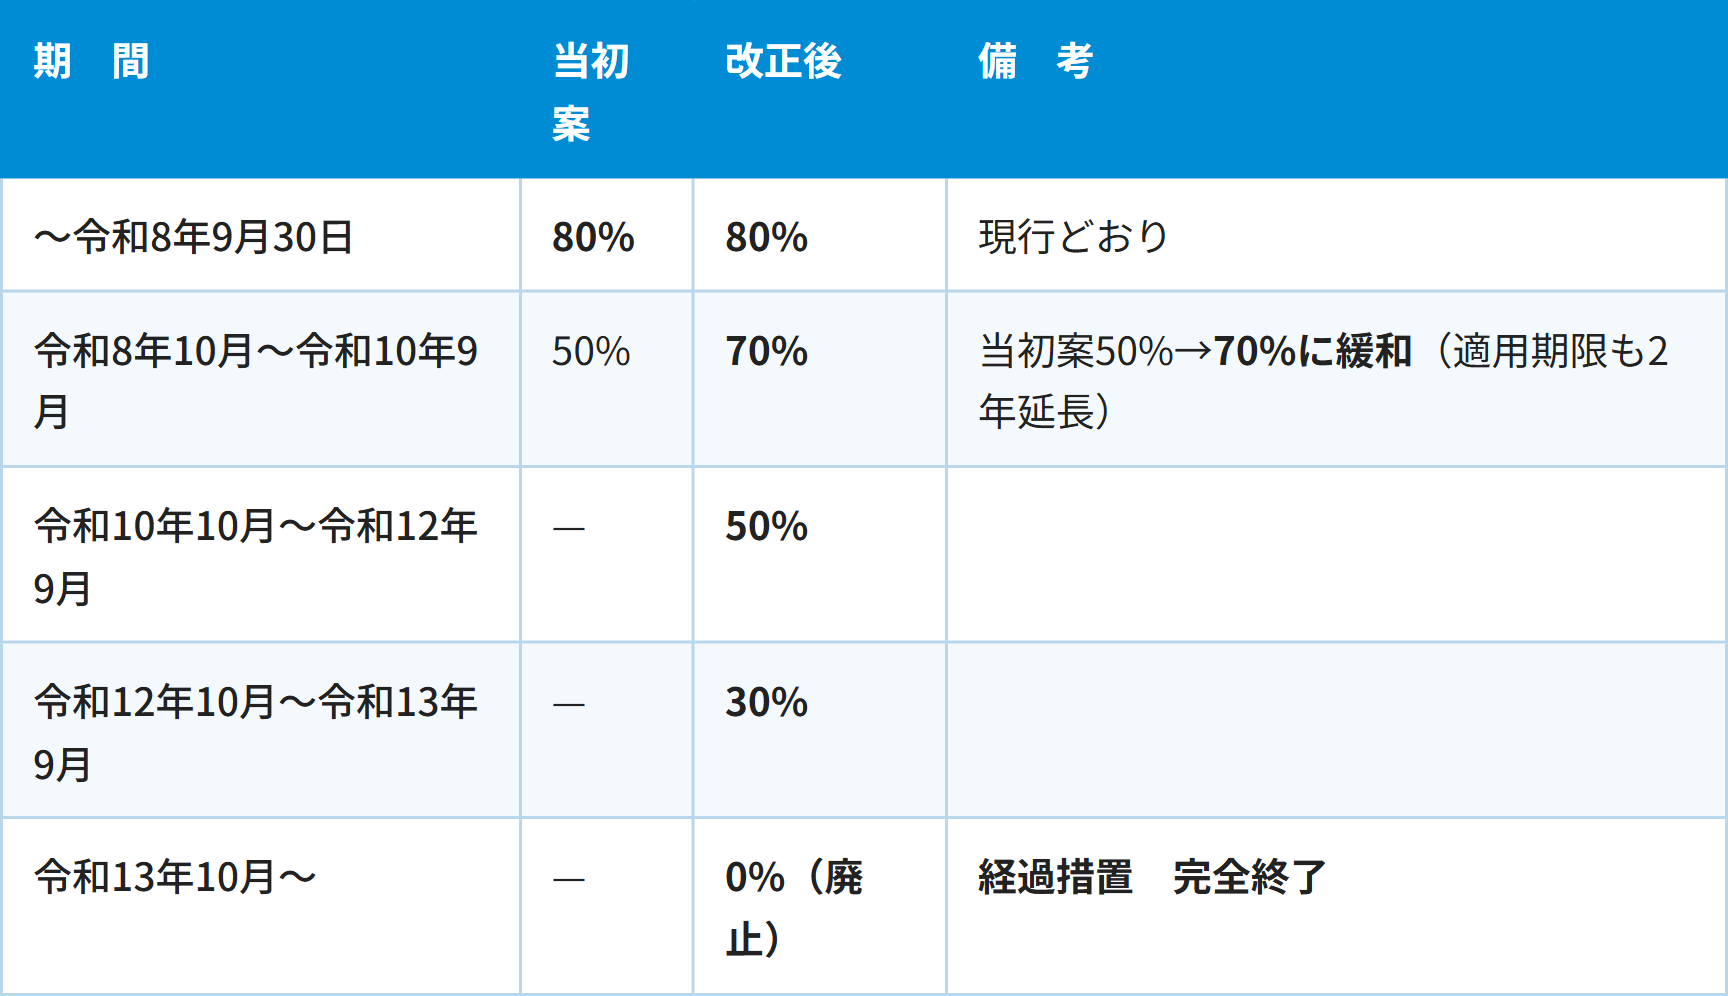
◆  控除可能割合等の見直し(7・5・3割控除)免税事業者など適格請求書発行事業者以外の者から行った課税仕入れにつき、その一定割合を控除できる経過措置について、適用期限を2年間延長した上で、以下のとおり控除可能割合が見直されました。
期 間 / 当初案 / 改正後 / 備 考
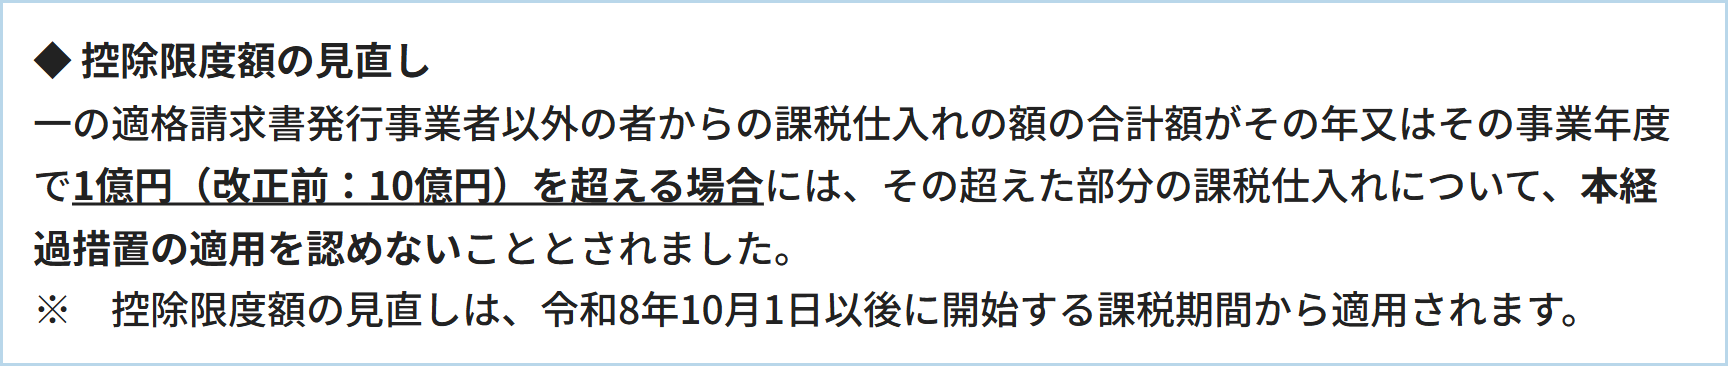
◆  控除限度額の見直し一の適格請求書発行事業者以外の者からの課税仕入れの額の合計額がその年又はその事業年度で1億円(改正前:10億円)を超える場合には、その超えた部分の課税仕入れについて、本経過措置の適用を認めないこととされました。※ 控除限度額の見直しは、令和8年10月1日以後に開始する課税期間から適用されます。