
【税務情報提供】
インボイス制度の経過措置について、令和8年度税制改正により経過措置が見直されています。
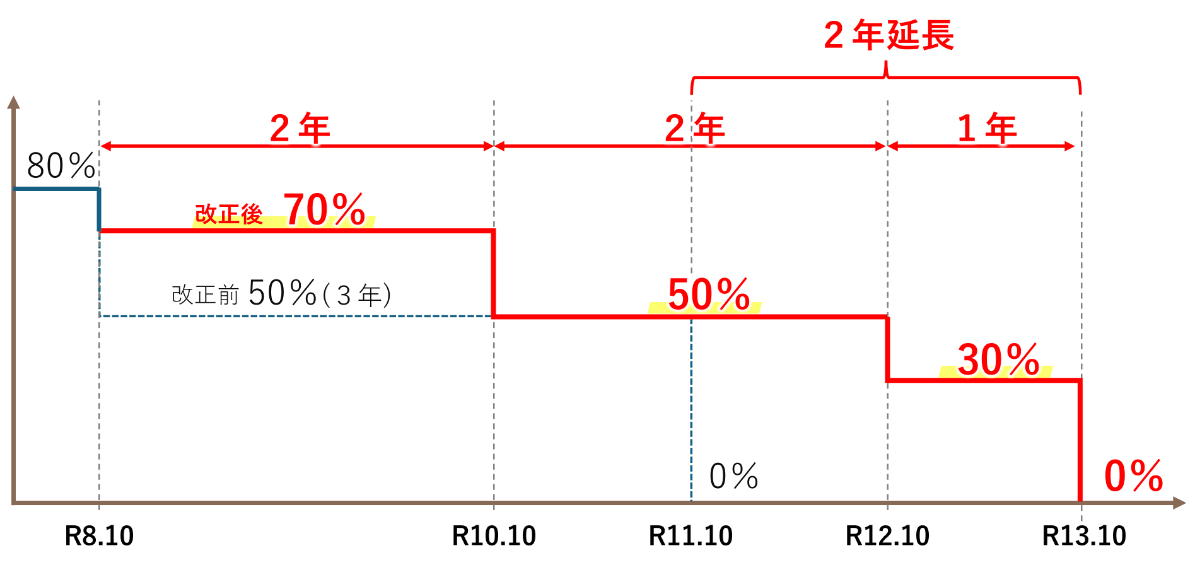
改正後の経過措置
・~令和8年9月30日:80%控除
・令和8年10月1日~令和10年9月30日:70%控除
・令和10年10月1日~令和12年9月30日:50%控除
・令和12年10月1日~令和13年9月30日:30%控除
・令和13年10月1日以後:控除不可
建設業などインボイス未登録の外注先との取引がある顧問先については、従来想定よりも段階的な見直しとなり、消費税負担増加の影響が緩和される内容となっていますが
令和8年10月以降は消費税負担が増加する可能性があるため月次や決算対応の際には、
顧問先の外注先の登録状況や影響額について早めの確認・情報提供を行いましょう。
7・5・3割控除については、一のインボイス発行事業者以外の者からの課税仕入れの合計額(税込み)が、その年又は事業年度で1億円(改正前:10億円)を超える場合には、その超えた部分の課税仕入れについて適用できません。
※ 令和8年10月1日以後に開始する課税期間から適用されます。