1. 改正の背景
訪日外国人旅行者の増加に伴い、免税制度の利用が拡大していますが、制度を悪用した不正(国内転売など)が問題視されていました。そのため、令和7年度税制改正では、制度の透明性・適正性を確保するための見直しが行われます。
2. 現行制度の概要
現行制度では、免税対象者に対し“税抜価格”で販売し、購入者が出国時に物品を持ち出すことで消費税が免除されます。店舗は購入情報を国税庁に電子的に送信し、7年間の保存義務があります。
3. リファンド方式の導入(令和8年11月以降)
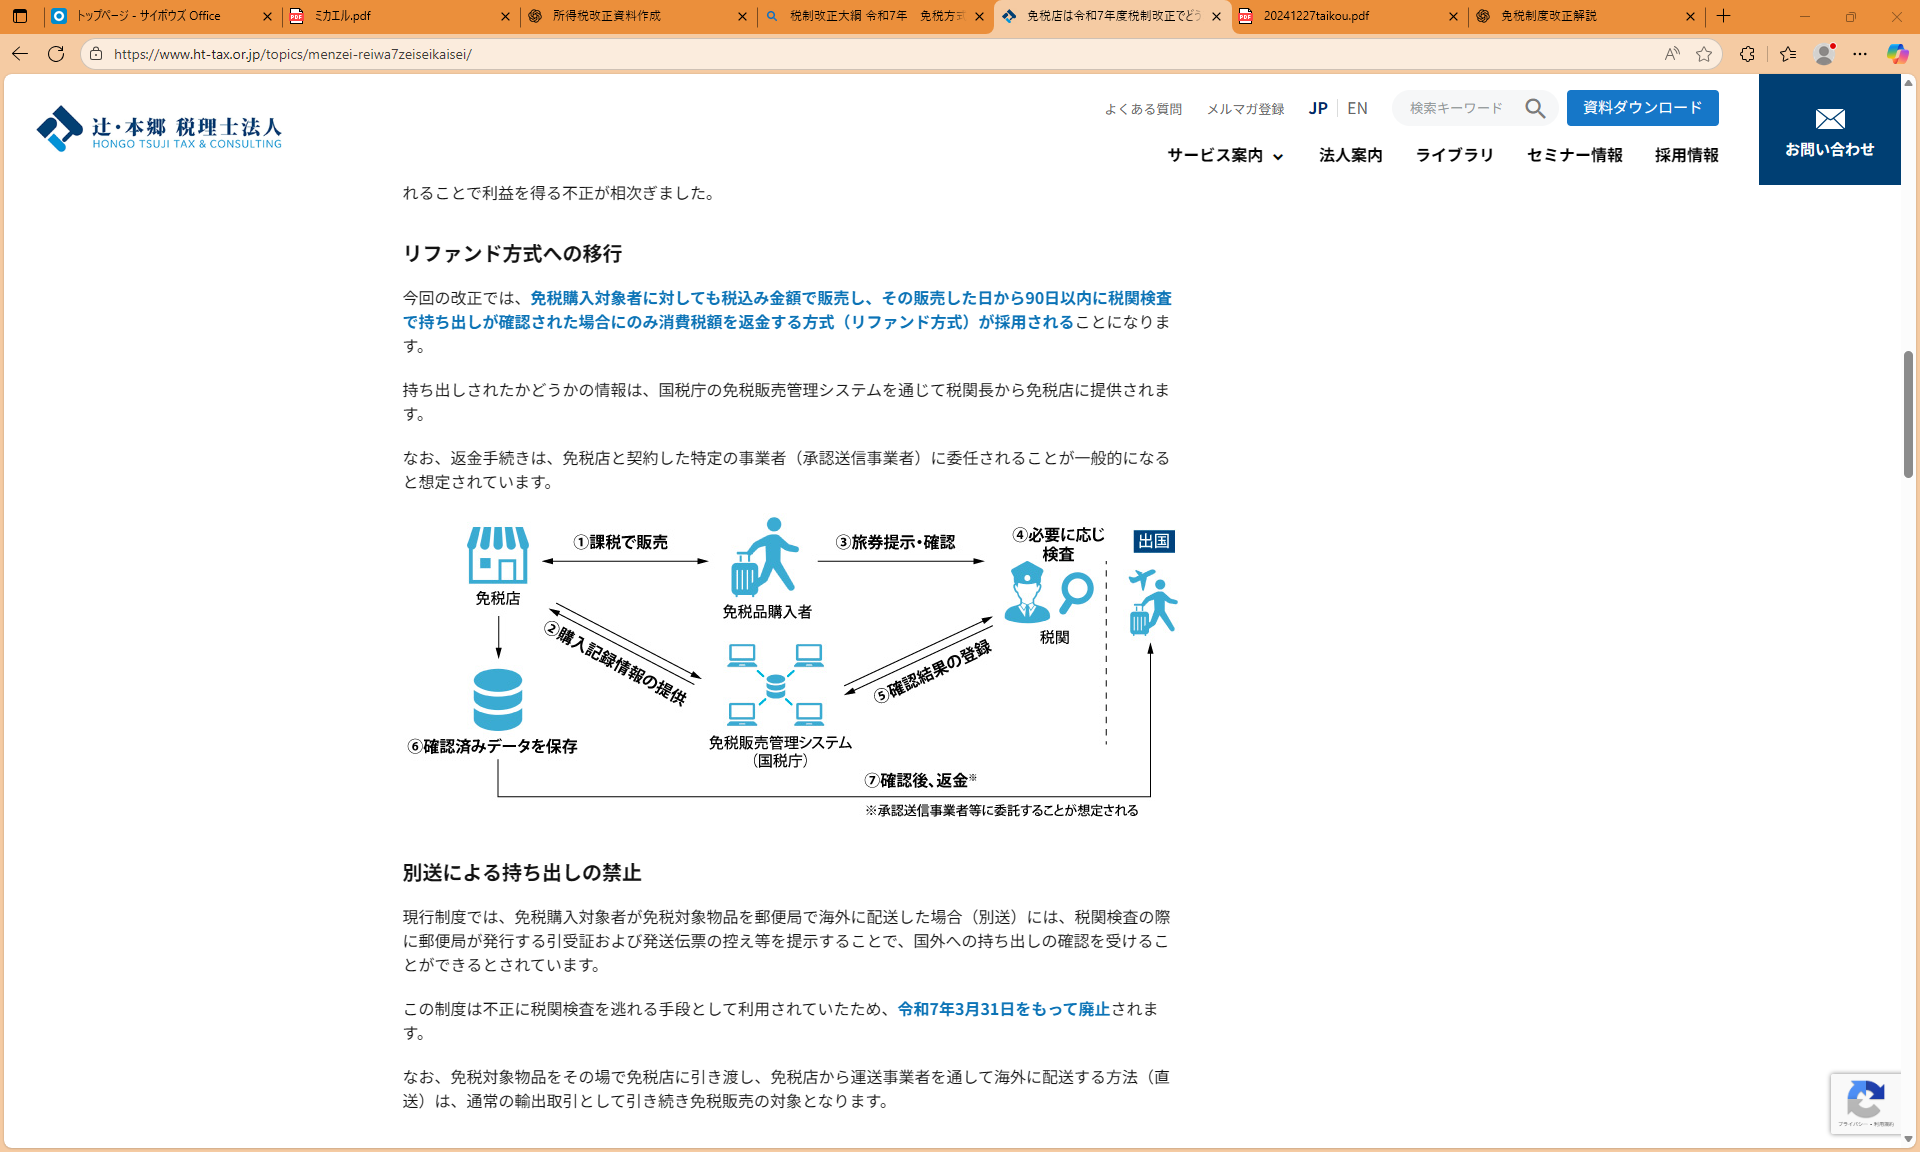
改正後は、免税販売の仕組みが以下のように変更されます。
① 店舗は免税対象者に“税込価格”で販売します。
② 購入者が販売から90日以内に出国し、税関で持ち出しが確認された場合、消費税相当額が返金(リファンド)されます。
③ 持ち出し確認情報は、免税販売管理システムを通じて税関から店舗へ提供されます。
④ 店舗は、リファンド業務を承認送信事業者に委託することが可能です。
4. 別送による持ち出しの禁止(令和7年4月から)
これまで認められていた『別送による持ち出し』(購入者が後日発送手続きを行う方式)は不正利用防止のため廃止されます。ただし、免税店が直接海外に発送する『直送輸出取引』は引き続き免税対象となります。
5. 免税対象物品の見直し
現行制度では、「一般物品」と「消耗品」に分かれ、金額や包装の要件が異なっていましたが、改正後はこの区分が廃止されます。また、『通常生活の用に供する物品』という要件も撤廃され、より幅広い物品が免税対象となります。ただし、金地金など不正リスクの高い物品は除外される見込みです。
6. 免税購入対象者の確認手続きの簡素化
日本国籍者の確認書類から『本籍地の地番』の記載が不要となり、国外転出者向けマイナンバーカードも利用可能になります。購入記録情報に証明書類の種類・国外転出日を追加し、書類写しの保存は不要となります。
解説図