
国保逃れのスキームについて
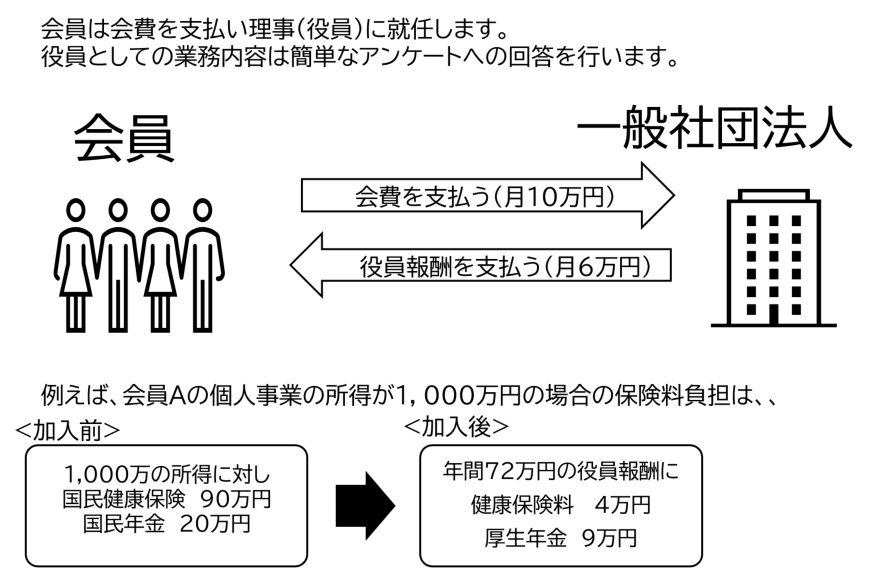
保険料負担を軽減するスキームはいくつかありますが、今回取り上げられているものは、個人事業主等が社会保険料軽減サービスを謳う一般社団法人に会費を払い法人理事に就き、低額の役員報酬の支給を受けることで、保険料負担を軽減するスキームです。
兼ねてより問題視されておりましたが、2026年1月に日本維新の会の複数の議員が当スキームを利用していたことで除名処分を受け、より一層注目を集めました。
厚生労働省による是正内容
厚生労働省は日本年金機構に3月中に通知を出す予定です。当通知には、被保険者の資格をもつ「法人に使用されるもの」にあたるかどうかの基準を下記の方向で検討されています(2026/3/5 日本経済新聞 朝刊5ページ)。
・法人に払う会費が役員報酬よりも多い場合は報酬としての要件を満たさない
・アンケートの回答や勉強会への参加は実質的には自己研鑽にあたるため、業務実態の要件を満たさない。
今後の対応と実務上の留意点
当是正については悪質な保険料軽減サービスをうたう会社を利用した国保逃れに対する是正ですが、今後他のスキームについても波及する可能性があります。
個人事業・法人の双方で事業を営んでいるお客様もいらっしゃるかと思います。保険料負担の軽減目的だと疑義を招かないように、個人事業と法人事業の区分や役員就任の経緯、業務内容、報酬算定の根拠等を整理しておく必要性がより一層高まっています。